MERKEZ BANKASI'NIN KREDİ KARARI VATANDAŞI RAHATLACAK MI?
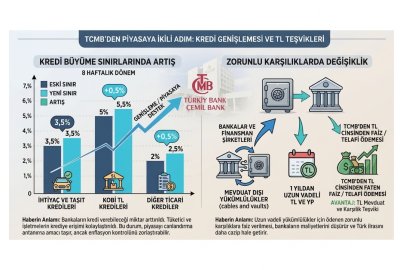
Merkez Bankası ihtiyaç ve taşıt kredilerinde büyüme sınırını yüzde 3'ten yüzde 3,5'e yükselttiğini duyurdu. Peki Merkez Bankası 'nın kredi kararı ne anlama geliyor?
ZORUNLU KARŞILIKLARA TÜRK LİRASI CİNSİNDEN FAİZ/TELAFİ ÖDEMESİ YAPILMASINA KARARI
Türkiye Cumhuriyet Merkez Bankası (TCMB), makrofinansal istikrarı ve parasal aktarım mekanizmasını desteklemek amacıyla zorunlu karşılık uygulamasında değişiklikler yaptı. Buna göre, bankaların ve finansman şirketlerinin 1 yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz/telafi ödemesi yapılmasına karar verildi.
İHTİYAÇ VE TAŞIT KREDİLERİ NASIL ETKİLENECEK?
Tüketicilere kullandırılan ihtiyaç ve taşıt kredilerinde sekiz haftalık büyüme sınırı yüzde 3'ten yüzde 3,5'e çıkarıldı. KOBİ'lere kullandırılan Türk lirası kredilerde sınır yüzde 5'ten yüzde 5,5'e, KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerde ise yüzde 2'den yüzde 2,5'e yükseltildi.
Merkez Bankası'nın (TCMB) aldığı bu karar, sıkı para politikasında ılımlı bir esneme ve rahatlatma adımı atıldığı anlamına gelir. Kararın ekonomik ve toplumsal açıdan temel yansımaları şu şekildedir:
EKONOMİK AÇIDAN NE ANLAMA GELİYOR?
Piyasaya Kredi Akışı Artacak: Bankalara getirilen 8 haftalık kredi büyüme sınırları 0,5 puan artırıldı. Bu durum, bankaların ceza ödemeden piyasaya daha fazla kredi verebilmesini sağlar. Hem bireysel kredilerde (ihtiyaç/taşıt) hem de ticari kredilerde (KOBİ ve diğer işletmeler) fonlama imkânı genişler.
Bankaların Maliyeti Düşecek: Uzun vadeli (1 yıldan uzun) TL ve yabancı para yükümlülüklerin zorunlu karşılıklarına TCMB tarafından faiz/telafi ödemesi yapılacak. Bu hamle, bankaların bilanço maliyetini hafifletir, uzun vadeli kaynak toplamalarını teşvik eder ve bankacılık sektörünün kârlılığını/likiditesini destekler.
Ekonomik Aktiviteyi Canlandırma Amacı: Kredi musluklarının biraz açılması; üretim, yatırım, ticaret ve tüketim çarklarının hızlanmasına yardımcı olur. Özellikle KOBİ'lere sağlanan ek limit (%5'ten %5,5'e), reel sektörün nakit akışını ve işletme sermayesini desteklemeyi hedefler.
Enflasyon Riski: Kredi genişlemesi iç talebi artırabileceğinden, enflasyonla mücadele sürecinde talep yönlü baskının bir miktar yükselmesine yol açabilir.
TOPLUMSAL AÇIDAN NE ANLAMA GELİYOR?
Vatandaşın Krediye Erişimi Kolaylaşacak: İhtiyaç ve taşıt kredisi büyüme sınırının %3'ten %3,5'e çıkması, bankaların tüketici kredisi onay süreçlerinde bir miktar rahatlama yaratır. Nakit ihtiyacı olan veya araç almak isteyen kişilerin kredi bulması kolaylaşır.
Ticari Canlanma ve İstihdam Koruması: KOBİ'lerin ve işletmelerin krediye ulaşmasının kolaylaşması, firmaların borçlarını çevirmesini, maaş ödemelerini sürdürmesini ve iş hacmini korumasını destekler. Bu durum iş dünyası ve çalışanlar açısından olumlu bir nakit akışı sağlar.
Alım Gücü ve Tüketim Eğilimi: Kredi imkânlarının esnemesi kısa vadede erteleyen talepleri öne çekebilir; ancak enflasyonist baskı oluşursa uzun vadede alım gücü üzerinde dolaylı etkileri takip edilecektir.
Özetle: Merkez Bankası, bir yandan bankaları uzun vadeli TL kaynak tutmaya teşvik ederken, diğer yandan piyasadaki likidite sıkışıklığını hafifletmek için kredi sınırlarını esneterek ekonomiyi ve reel sektörü rahatlatmayı amaçlamaktadır.

 Web.tv